PRIVATE KRANKENVERSICHERUNG
Gesundheitsversorgung, die zu Ihrem Leben passt.
Bei der Entscheidung zwischen gesetzlicher und privater Krankenversicherung geht es um mehr als den heutigen Beitrag. Entscheidend ist, welches Gesundheitskonzept zu Ihrem Leben, Ihrer Familie, Ihrem Berufsweg und Ihrer langfristigen Planung passt.
Für Gutverdiener ist die eigentliche Frage nicht einfach „GKV oder PKV?“. Entscheidend ist, welches System langfristig besser zu Ihren Ansprüchen an medizinische Leistungen, zu Ihrer Familie, Ihrem Berufsweg und Ihrer finanziellen Planung passt.
Das Wichtigste auf einen Blick
- Familienweg, Berufsweg und spätere Lebensphasen sind ein wichtiger Ausgangspunkt und gehören deshalb von Anfang an in den Vergleich.
- Neben den Leistungsmöglichkeiten können geeignete PKV-Tarife auch wirtschaftliche Vorteile bieten. Dazu können beispielsweise Beitragsrückerstattungen gehören, wenn die jeweiligen Voraussetzungen erfüllt sind.
- In der Beratung unterziehen wir gesetzliche und private Krankenversicherung einem echten Systemvergleich, damit Sie verstehen, welche Vor- und Nachteile beide Systeme für Ihre persönliche Situation haben.
- Auch die Beitragsentwicklung gehört in einen echten Systemvergleich. Gerade für Gutverdiener lohnt sich ein genauer Blick: In der GKV wirken nicht nur die Beitragssätze, sondern auch die regelmäßig steigende Beitragsbemessungsgrenze.
- Wechselmöglichkeit und individuelle Gesundheitsprüfung sind zwei getrennte Zugangsebenen.
AUS DER BERATUNGSPRAXIS
Nicht nur heute günstiger – sondern langfristig durchdacht
Ein Angestellter Anfang 30 zahlte bereits den Höchstbeitrag in der gesetzlichen Krankenversicherung. Sein erster Gedanke bei der PKV war naheliegend: Kann ich bessere Leistungen bekommen und gleichzeitig meinen monatlichen Beitrag reduzieren?
In seinem konkreten Fall war beides möglich.
Aber die heutige Ersparnis war für die Entscheidung nur ein Teil der Rechnung. Gemeinsam haben wir deshalb auch mögliche Familienphasen und den späteren Ruhestand einbezogen.
Selbst bei einer späteren Familiengründung ergab die persönliche Modellierung weiterhin eine für ihn interessante Beitragskonstellation gegenüber der gesetzlichen Versicherung. Gleichzeitig wurden Tarifbausteine gewählt, mit denen über zwei unterschiedliche Mechanismen zusätzliche Alterungsrückstellungen aufgebaut werden können.
Auch die steuerliche Gestaltung dieser Vorsorge wurde berücksichtigt.
So entstand kein Tarifvergleich für die nächsten zwölf Monate, sondern ein Gesundheitskonzept, das Leistungen, heutigen Beitrag, Familie und Beitragsvorsorge fürs Alter gemeinsam betrachtet.
Aktueller NeukundenstatusWas Gutverdiener in der GKV tatsächlich spüren
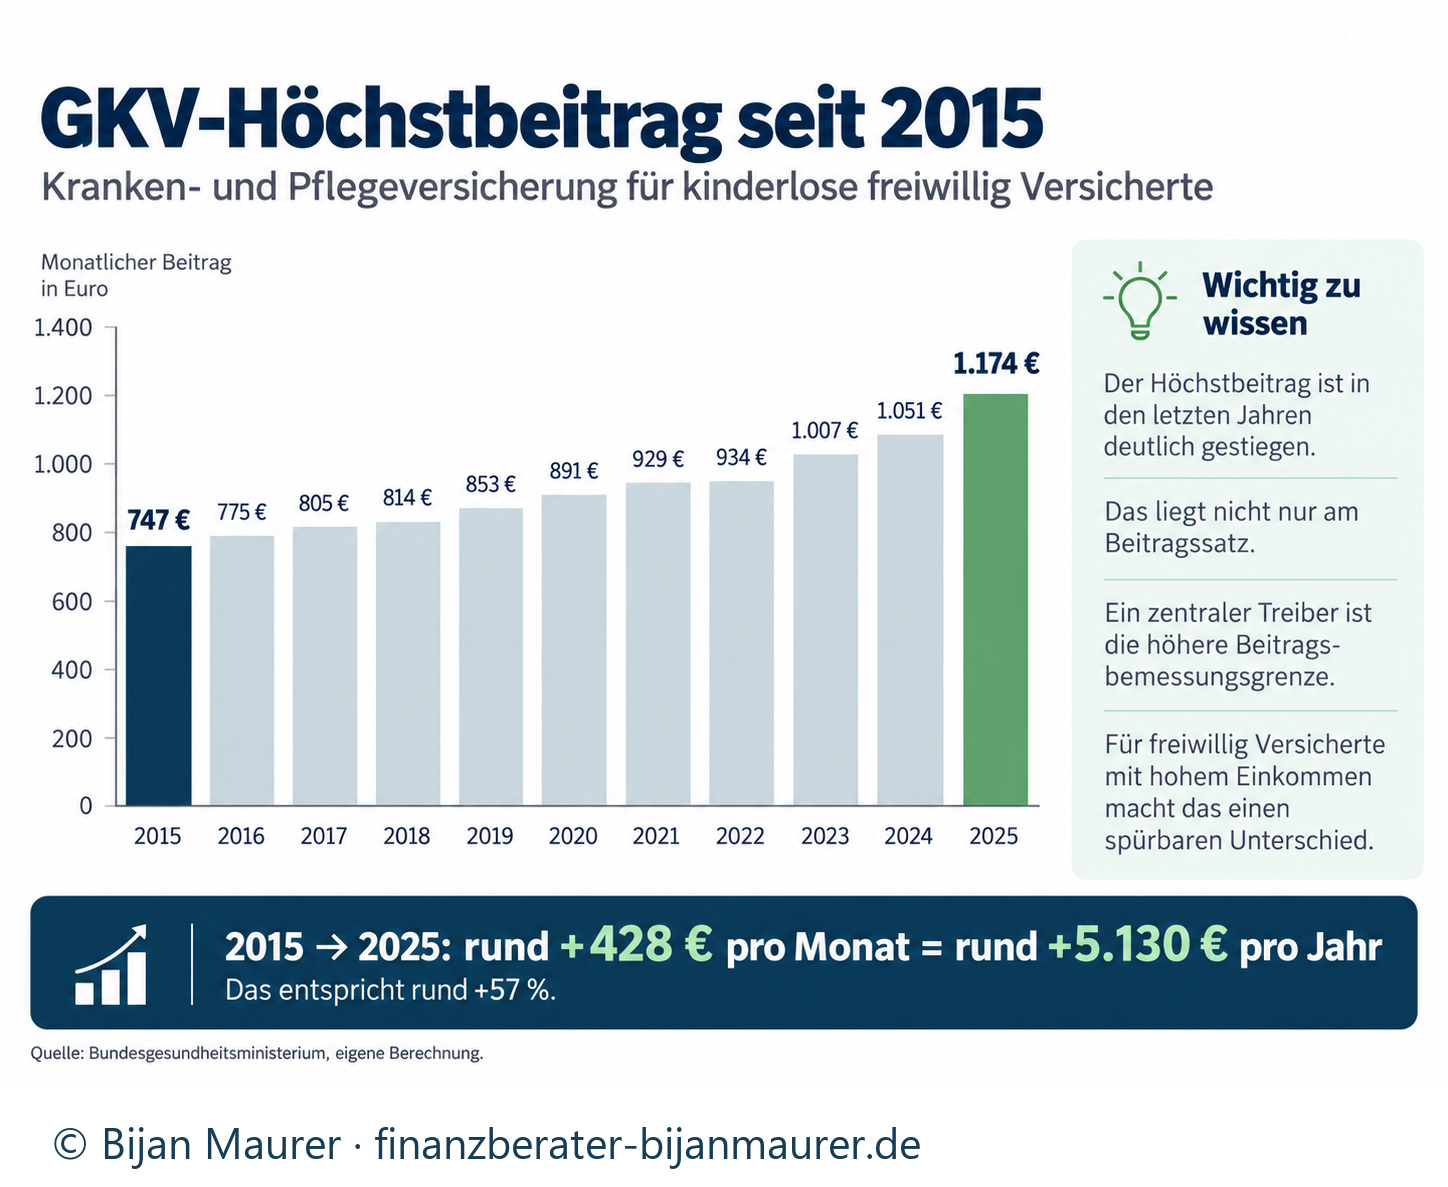
Wer freiwillig gesetzlich versichert ist und mit seinem Einkommen die erreicht, zahlt den Höchstbeitrag. Und der ist in den vergangenen Jahren deutlich gestiegen.
Für einen kinderlosen Versicherten erhöhte sich der monatliche Höchstbeitrag für Kranken- und Pflegeversicherung von rund 747 Euro im Jahr 2015 auf 1.174 Euro im Jahr 2025 – ein Plus von rund 57 Prozent.
Interessant ist dabei: Der allgemeine Beitragssatz zur Krankenversicherung liegt seit 2015 unverändert bei 14,6 Prozent. Die tatsächliche Belastung hängt aber zusätzlich vom Zusatzbeitrag, der Pflegeversicherung und vor allem von der steigenden Beitragsbemessungsgrenze ab.
Gerade für Gutverdiener reicht es deshalb nicht, nur auf den Beitragssatz zu schauen.
Wie entwickeln sich PKV und GKV langfristig?
Steigende Gesundheitskosten treffen beide Versicherungssysteme. Deshalb steigen langfristig sowohl die Beiträge der gesetzlichen als auch der privaten Krankenversicherung.
Die dargestellte Auswertung betrachtet nicht einzelne Tarife, sondern die langfristige Entwicklung der Beitragseinnahmen je Versicherten. In der gezeigten Langzeitauswertung liegt die durchschnittliche jährliche Steigerung der PKV unter derjenigen der GKV.
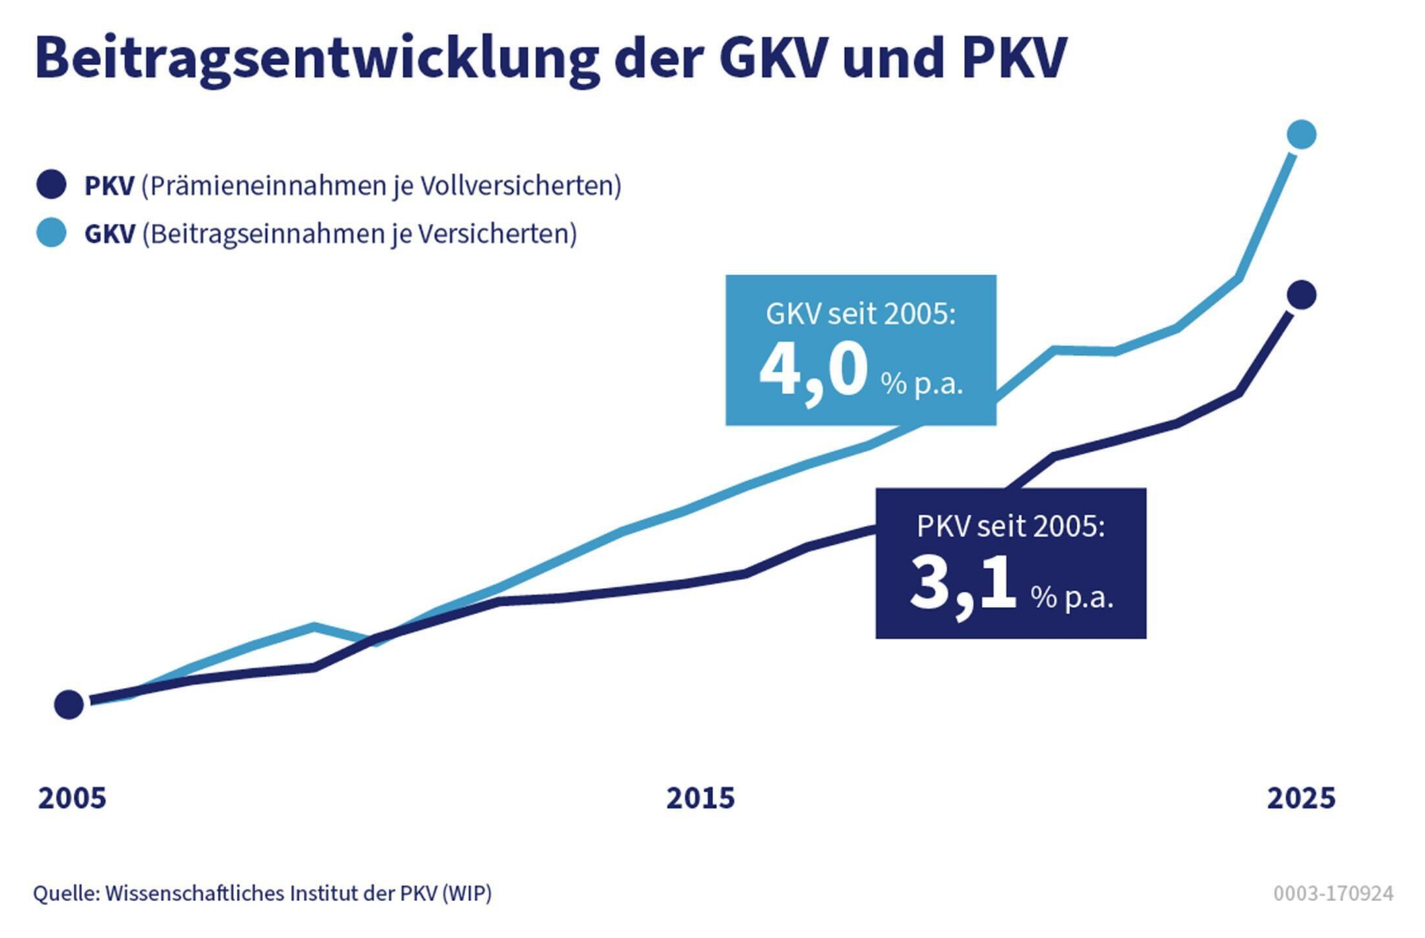
Das bedeutet nicht, dass jeder einzelne PKV-Tarif genau so verläuft. Für die grundsätzliche Systementscheidung ist deshalb nicht entscheidend, welches System in einem einzelnen Jahr günstiger aussieht, sondern welches Gesundheitskonzept langfristig zur persönlichen Situation passt.
LEISTUNGEN UND LEBENSPLANUNG
Welche Gesundheitsversorgung soll Sie langfristig begleiten?
Ich beginne mit Ihren Erwartungen an medizinische Leistungen, Wahlfreiheit und Verlässlichkeit. Danach betrachten wir gemeinsam, wie Ihre Lebensplanung in das Gesundheitskonzept hineinspielt.
- Leistungsqualität
- Welche Leistungen, Wahlmöglichkeiten und vertraglichen Bedingungen sind Ihnen persönlich wichtig?
- Familie
- Bei der Wahl Ihres Gesundheitskonzepts denken wir Ihre Familienplanung von Anfang an mit.
- Berufsweg
- Welche beruflichen Veränderungen sollten langfristig berücksichtigt werden?
- Ruhestand
- Wie gestalten wir die Entscheidung so, dass sie auch in späteren Lebensphasen zu Ihnen passt?
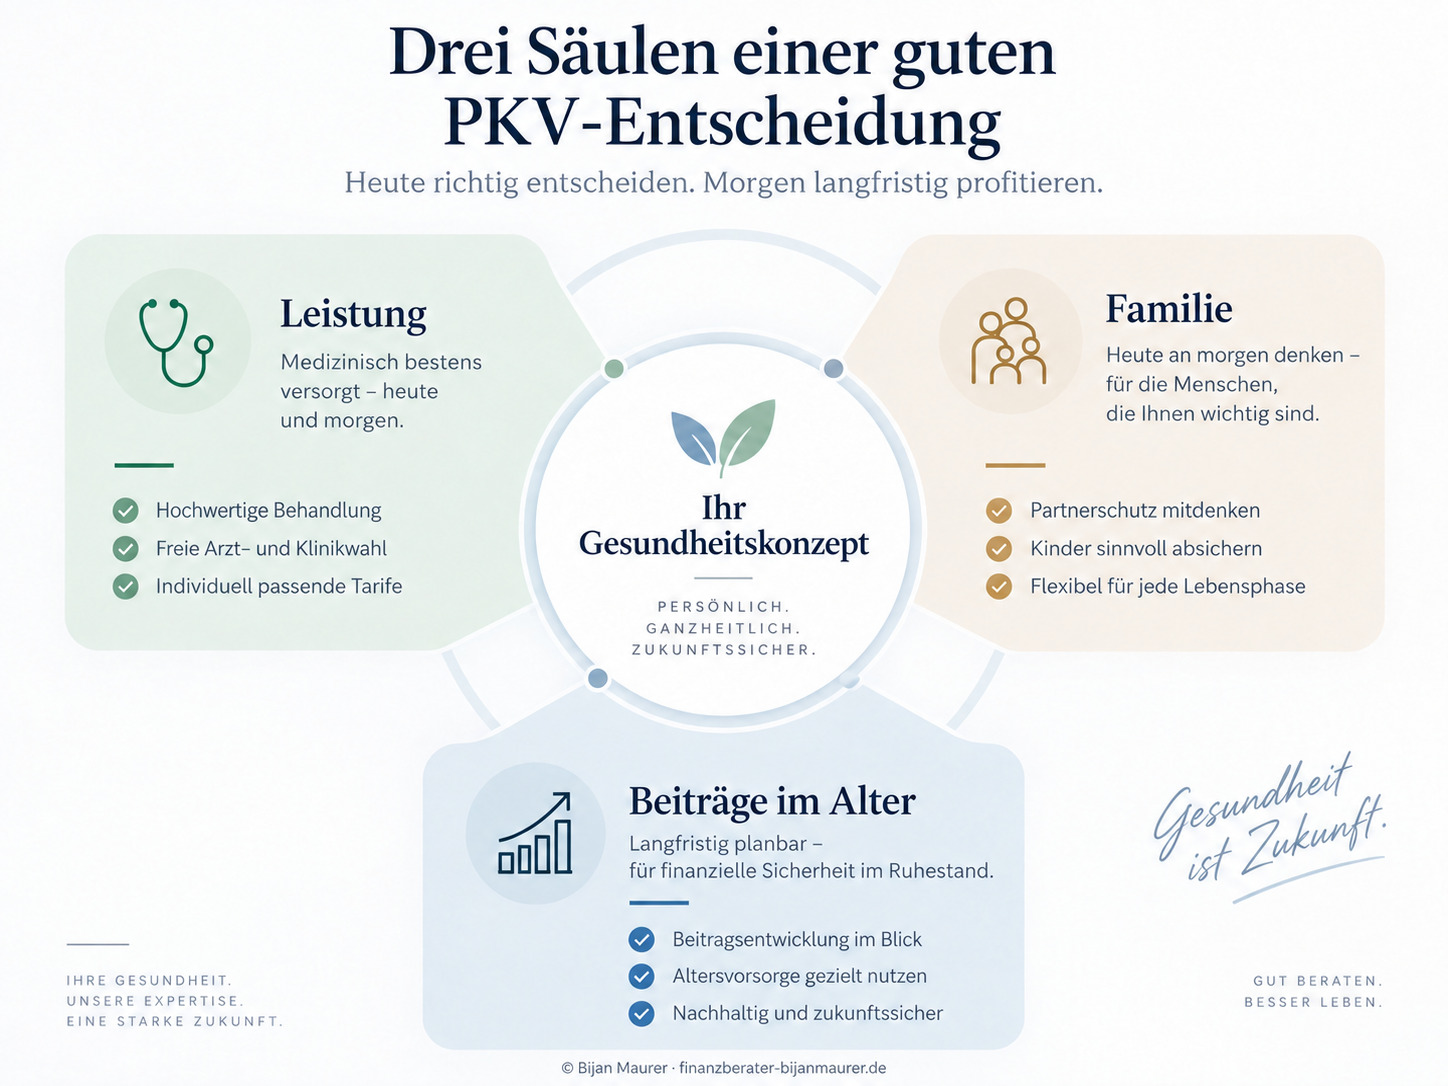
Drei Säulen einer guten PKV-Entscheidung
Was passiert mit den PKV-Beiträgen im Alter?
Gerade bei einer langfristigen Entscheidung wie der privaten Krankenversicherung gehört der Blick auf den Ruhestand von Anfang an dazu.
Die Auswertung des PKV-Verbands zeigt durchschnittliche Bestandsbeiträge von Privatvollversicherten verschiedener Altersgruppen. Versicherte mit und ohne Beihilfe werden dabei getrennt sichtbar – Beihilfeberechtigte versichern nur einen ergänzenden Teil ihrer Krankheitskosten privat.
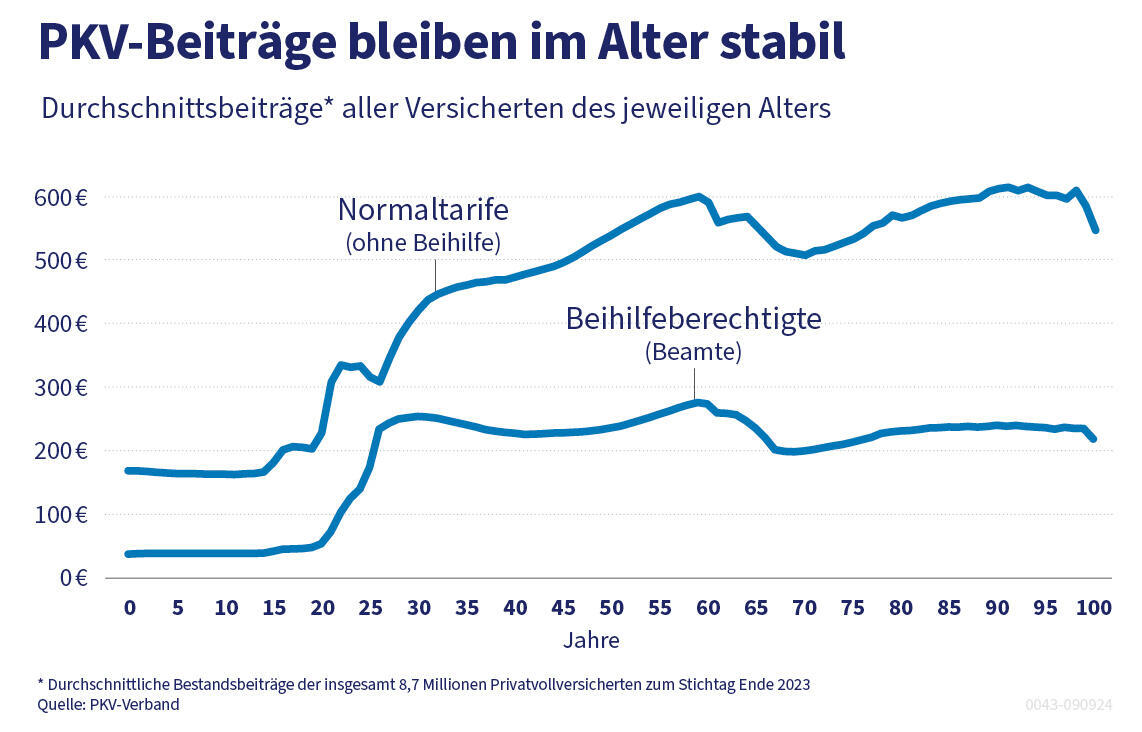
Wichtig für die Einordnung: Die Grafik zeigt unterschiedliche Versicherte verschiedener Altersgruppen zu einem bestimmten Zeitpunkt. Sie zeigt nicht den individuellen Beitragsverlauf eines einzelnen Menschen von heute bis ins hohe Alter.
Trotzdem macht sie einen wichtigen Punkt sichtbar: Die PKV besitzt mit Alterungsrückstellungen und weiteren Vorsorgemechanismen Elemente, die Beiträge im Alter gezielt stabilisieren sollen. Genau deshalb gehört zu einer guten PKV-Beratung nicht nur der heutige Tarif, sondern auch die langfristige Beitragsstrategie.
GKV und PKV vergleichen
Zwei Systeme, eine persönliche Entscheidung.
Eine pauschale Bewertung hilft nicht weiter. Ich vergleiche beide Systeme anhand Ihrer persönlichen Wünsche und Fragen und mache sichtbar, welche Unterschiede für Ihre Situation tatsächlich entscheidend sind.
01 · Die Systeme verstehen
Wie funktionieren gesetzliche Krankenversicherung (GKV) und private Krankenversicherung (PKV) grundsätzlich – und welche Regeln prägen beide Systeme?
02 · Beiträge und Beitragsentwicklung
Wie entstehen die Beiträge? Welche Rolle spielen Einkommen, Familie, Tarifgestaltung und spätere Lebensphasen? Und wie haben sich die Systeme langfristig entwickelt?
03 · Leistungen und Verlässlichkeit
Welche Leistungen sind gesetzlich geregelt, welche vertraglich vereinbart und welche zusätzlichen Wahlmöglichkeiten ergeben sich für Sie?
Zwei Zugangsebenen
Erst die Wechselmöglichkeit, dann die individuelle Prüfung des Versicherers.
Diese beiden Ebenen entscheiden nicht über die Qualität Ihres persönlichen Gesundheitskonzepts. Sie beantworten zunächst die Frage, ob und unter welchen Voraussetzungen ein Wechsel in die private Krankenversicherung möglich ist.
01
Gesetzliche oder statusbezogene Wechselmöglichkeit
Für Angestellte spielt insbesondere die jeweils geltende Jahresarbeitsentgeltgrenze eine Rolle. Beamte und Selbstständige haben aufgrund ihres Status andere Zugangsvoraussetzungen.
77.400 € jährlich · 6.450 € monatlich.
Quelle: Bundesregierung · Rechengrößen 202602
Individuelle Gesundheitsprüfung
Der Versicherer bewertet die persönliche gesundheitliche Situation. Je nach Ergebnis können unterschiedliche Annahmebedingungen entstehen. Ich begleite diesen Prozess strukturiert und ordne die Möglichkeiten gemeinsam mit Ihnen ein.
Datensparsame Kontaktaufnahme: Diagnosen, Behandlungen und andere Gesundheitsdetails gehören nicht in ein öffentliches Anfrageformular.
Ihr Ergebnis
Was Sie nach der Beratung wissen und entscheiden können.
- welche Anforderungen Sie an Ihre künftige Gesundheitsversorgung stellen,
- welche Unterschiede zwischen GKV und PKV für Ihre Situation tatsächlich relevant sind,
- wie Familie, Berufsweg und Ruhestand in die Entscheidung einfließen,
- ob die gesetzliche oder statusbezogene Wechselmöglichkeit grundsätzlich besteht,
- wie eine langfristige Beitragsstrategie aussehen kann,
- welche nächsten Schritte für eine individuelle Prüfung sinnvoll sind.
Nächster Schritt
Welche Gesundheitsversorgung passt wirklich zu Ihrem Leben?
Möchten Sie GKV und PKV für Ihre persönliche Situation einordnen? Hier finden Sie den aktuellen Stand meiner Neukundenaufnahme.
Für den ersten Kontakt sind keine Gesundheitsdaten erforderlich.
Aktueller Neukundenstatus